
程实:接力与协同——从资金链看政策空间
2026-10-08 · tc-giraffe.com
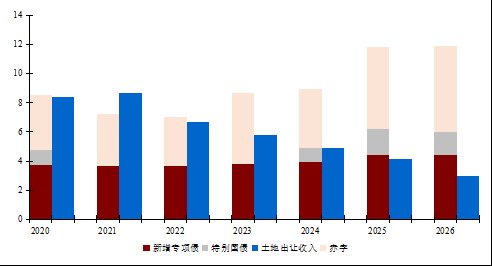
这一切换同时伴随地方债务结构优化。2024年11月,全国人大常委会批准增加6万亿元地方政府债务限额,分三年用于置换存量隐性债务。此外,自2024年起连续五年每年从新增专项债中安排8000亿元用于化债。前者不在预算新增政府债务的年度口径内,若计入则政府债务上升更快,但对应的是隐债显性化,并不直接形成新增需求。2025年、2026年中央特别国债合计分别为1.8万
这一切换同时伴随地方债务结构优化。2024年11月,全国人大常委会批准增加6万亿元地方政府债务限额,分三年用于置换存量隐性债务。此外,自2024年起连续五年每年从新增专项债中安排8000亿元用于化债。前者不在预算新增政府债务的年度口径内,若计入则政府债务上升更快,但对应的是隐债显性化,并不直接形成新增需求。2025年、2026年中央特别国债合计分别为1.8万亿元、1.6万亿元,新增政府债务继续更多由中央承担。融资平台也在加快退出政府融资职能,2025年9月末全国融资平台数量较2023年3月末下降71%,2026年融资平台退出比例进一步增加。按既定化债安排,2028年前地方需消化的隐性债务从14.3万亿元降至2.3万亿元。由此看,新增债务中有相当部分用于置换存量和弥补土地收入下滑,债务规模上升与财政净刺激并不一一对应。
化债降低付息成本,传导基础保持稳健。 低息政府债券置换高息隐性债务,直接减少地方付息支出。财政部测算,相关置换五年累计可节约利息支出约6000亿元。与此同时,金融机构资产端收益受到一定影响。2021年末以来,1年期和5年期以上LPR分别下行80个和115个基点,存量房贷利率经历两次批量调整,叠加化债置换,商业银行净息差由2021年末的2.08%降至2026年一季度的1.40%,大型商业银行降至1.29%。由此看,化债降低地方付息压力的同时,也会通过资产收益率变化传导至金融机构,需要通过资本补充、负债成本下降等方式保持金融体系传导能力。2025、2026年分别安排5000亿元和3000亿元特别国债,支持中央金融企业补充核心一级资本,合计8000亿元。部分城投贷款置换为地方政府债券后,信用风险和资本占用有所下降。地方财政付息压力下降,金融机构资产结构和风险状况相应调整,特别国债注资进一步增强相关金融机构资本实力。债务置换、风险缓释和资本补充共同作用,有助于保持金融机构的政策传导能力。息差出现初步企稳。2026年二季度商业银行净息差为1.41%,较一季度回升1个基点,为2022年以来首次环比改善。大型商业银行净息差升至1.31%,环比回升2个基点。息差压力边际缓和,有助于稳定政策传导基础,也为后续利率政策增加了一定操作余地。
降准工具减频,公开市场工具补位。 2025年5月降准后,金融机构加权平均存款准备金率降至约6.2%。其中大型银行7.5%、中型银行5.5%,多数小型银行已执行5%的较低水平,进一步降准的空间更多集中在大型银行。2021—2025年,央行9次降准累计释放长期资金约7.2万亿元。与此同时,中期流动性供给工具更加多元。买断式逆回购于2024年10月推出,2024年末余额2.7万亿元。2025年买断式逆回购净投放3.8万亿元,叠加公开市场国债净买入1200亿元,明显高于当年降准释放的约1万亿元。2026年9月买断式逆回购余额维持在6.3万亿元,接近2021—2025年降准累计释放资金。买断式逆回购实际操作主要为3个月和6个月期限,与MLF共同补充中期流动性。与降准释放的长期资金相比,其期限较短、需要滚动续作,但调节更加灵活,使央行能够在不调整准备金率的情况下持续补充中期流动性。
短端利率环境也使降准的收益效应更复杂。法定存款准备金利率为1.62%,2026年8月银行间同业拆借和质押式回购月加权平均利率分别为1.38%和1.40%。在市场短端利率低于法定准备金利率的阶段,单纯从当期收益看,释放准备金并不必然显著改善银行息差。降准的主要价值仍在于释放长期流动性、优化负债结构和传递政策信号,其使用需要结合信贷需求、政府债发行和银行负债状况综合判断。
降息改善融资成本,对居民需求的拉动相对间接。 截至2026年8月末,住户存款173万亿元,住户贷款约82万亿元,净存款约91万亿元。2026年1—8月住户贷款减少1.03万亿元,居民部门仍以降低负债为主。企业和政府则是主要融资方,企(事)业单位贷款约196万亿元,2026年8月末政府债券余额约104万亿元。按存量利率全部同幅重定价的静态上限测算,利率每下行10个基点,企业年化利息支出约减少1964亿元,政府约减少1037亿元。居民存款利息收入约减少1729亿元,贷款利息支出约减少822亿元,净利息收入约减少907亿元。实际效果会受到更多因素影响,但方向上,降息对企业和政府融资成本的改善更直接,对净储蓄居民的收入效应相对复杂。这也说明,稳消费更依赖直达居民的财政和收入政策。2026年安排超长期特别国债2500亿元支持消费品以旧换新,设立1000亿元财政金融协同促内需专项资金,城乡居民基础养老金月最低标准再提高20元。此类工具直接作用于居民可支配资源和消费成本,与降息降低融资成本形成互补。
信用更多流向企业端,需求传导仍待增强。 2026年前8个月,企(事)业单位贷款增加11.26万亿元,住户贷款减少1.03万亿元。2025年同期分别增加12.22万亿元和7110亿元。信用供给仍主要通过企业资产负债表传导。8月末M2同比增长7.5%,金融总量仍保持较快增长。与此同时,PPI同比自3月转正,8月升至3.8%,CPI同比为0.8%、核心CPI为1.0%。价格修复已经出现,但上游涨价快于终端价格,结构差异仍然明显。信贷支持对稳定生产、就业和企业现金流作用直接,新增供给转化为持续的名义增长,需要终端需求配合。基于实证研究显示,货币金融扩张对PPI的推动主要体现在短期,对CPI的影响不显著。该结果提示,信用扩张更容易首先作用于生产端和工业品价格,持续的终端价格修复仍需要收入、就业和消费需求配合。2026年以来PPI回升受到国际大宗商品和部分上游工业品支撑,CPI和核心CPI同步温和改善,终端需求回升将增强价格修复的持续性。
财政金融协同正在成为资金向需求端传导的重要抓手。2026年中央财政安排1000亿元财政金融协同促内需专项资金,通过贷款贴息、融资担保和风险分担等方式,引导金融资源投向民间投资和居民消费。8月起政策进一步扩围,中小微民营企业新发放流动资金贷款和信用卡各类分期业务纳入贴息范围,同时提高部分贴息额度。9月底,政策进一步延伸至居民购房领域,对符合条件的新发放首套商业性个人住房贷款给予财政贴息。财政资金承担部分成本和风险,金融机构按照市场化原则开展授信和贷款投放,形成财政资金与金融资源的协同放大效应。
政策空间仍在,重在结构与传导。 财政政策、货币政策和产业政策各有侧重,金融机构承担资金配置和政策落地的传导功能。财政政策通过政府债券、贴息和担保等工具提供资金和风险分担,货币政策保持流动性合理充裕并稳定融资条件,产业政策明确重点领域和资金投向。财政金融协同则通过贴息、担保和风险分担等机制放大财政资金的撬动作用,并与货币政策工具和产业政策重点形成衔接。新增政策空间既来自政策内部的结构优化,也来自政策之间的协同联动。
财政政策方面,化债压力将继续下降。6万亿元地方政府债务限额置换安排在2026年完成分年实施,2027—2028年仍将每年从新增专项债中安排8000亿元用于化债。因此,化债资源占用会边际减少。随着存量风险继续压降,地方付息和偿债压力有望进一步缓解。若预算新增政府债务保持相应力度,财政资金用于项目建设、清欠和民生的结构性空间有望增加。中央加杠杆仍是财政结构调整的重要方向。货币政策方面,利率和降准仍有空间,但使用条件更强调平衡。LPR已连续16个月不变,商业银行净息差刚刚出现小幅回升,短期继续降息需要兼顾银行息差和实际融资需求。中期流动性则可继续通过买断式逆回购、MLF等工具灵活提供。由此看,降准和降息更加注重时机和节奏,反映的是工具组合和使用顺序的调整,货币政策仍有空间。下一阶段重心在于推动资金传导至居民收入和消费。企业端流动性已较充裕,PPI修复快于CPI。整治“内卷式”竞争、改善供给秩序,与以旧换新、养老金提标和社会保障完善等直达居民的工具形成供需两端配合。协同政策后续覆盖范围和支持力度有望进一步扩大,成为财政政策与货币政策联动的主要抓手。金融机构作为传导环节,将在把政策效能转化为民间投资和居民消费的过程中发挥更大作用。
(本文作者介绍:工银国际首席经济学家)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正